पैसे की कीमत बढ़ रही है: US Treasury yield 2007 के ऊपर, AI का कर्ज़ और भारत | 28 सितंबर 2026
सोचिए, दुनिया की सारी बचत एक बड़े गुल्लक में रखी है, जिसमें किसी Japanese pensioner की जमा-पूँजी है, किसी American teacher का retirement fund है, और भारत के करोड़ों परिवारों की बचत भी। इस गुल्लक से उधार लेने वाले को जो ब्याज देना पड़ता है, वही “पैसे की कीमत” है। SanjeevniTV के कार्यक्रम “देश, दुनिया और पैसा” की इस रिपोर्ट में पढ़िए कि दुनिया में उधार महँगा क्यों हो रहा है, इसके पीछे कौन-सी ताकतें हैं, और महँगी होती पूँजी के बीच भारत के पास अपनी financing का कितना फ़ायदा है। (यह लेख episode की मुख्य बातों पर आधारित है।)
मुख्य बातें
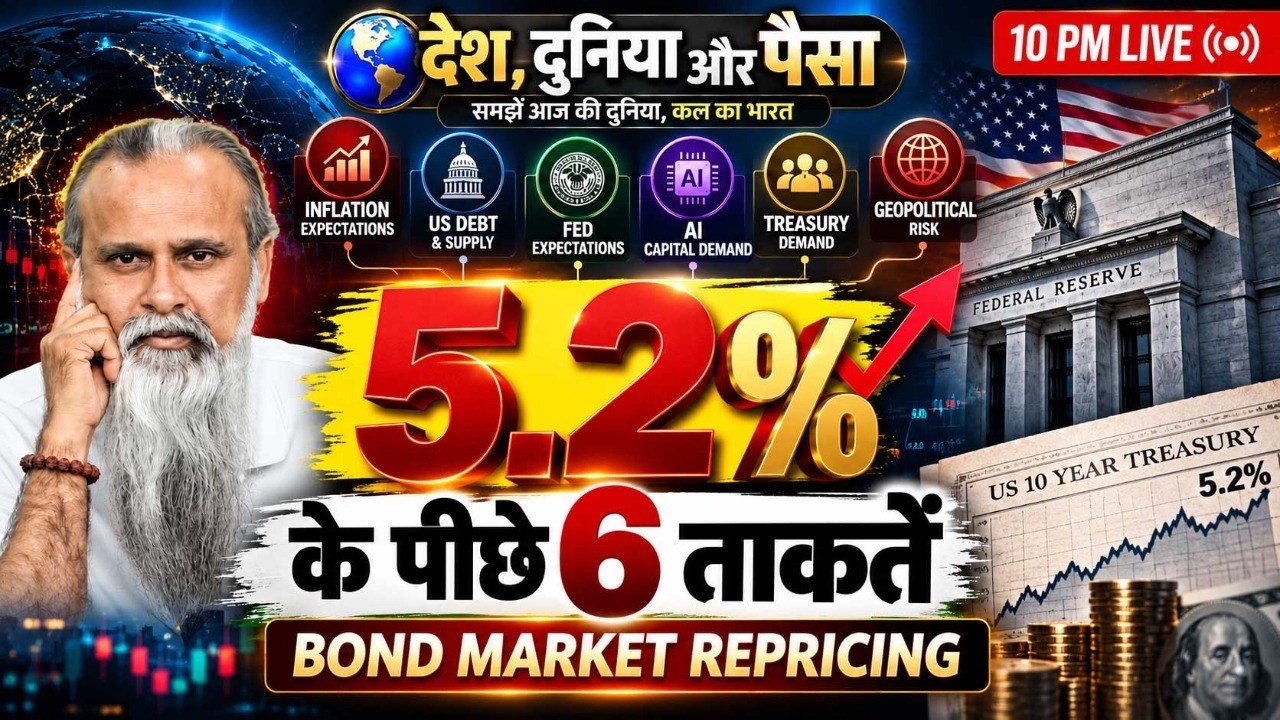
- US 10-year Treasury yield करीब 5.2% पर, 2007 के बाद का सबसे ऊँचा स्तर; Bloomberg के मुताबिक शेयर भी गिरे और सरकारी bonds भी।
- छह ताकतें: महँगाई की उम्मीद, geopolitical risk, Fed की उम्मीदें, सरकार का उधार, bonds की माँग, और companies की पूँजी की माँग।
- AI hyperscalers ने 20 August तक करीब 223 अरब डॉलर के bonds जारी किए; Goldman Sachs के अनुमान से 2027 में यह 420 अरब तक जा सकता है।
- Repricing global है: Japan का 10-year yield 1996 के बाद और Germany का 2009 के बाद सबसे ऊँचा।
- भारत की ताकत: August में IIP 8% बढ़ा, capital goods करीब 17%, और सरकारी bonds का बड़ा घरेलू funding base।
दुनिया का सबसे अहम number
10-year Treasury yield बताता है कि दस साल के लिए America के सरकारी कर्ज़ पर बाज़ार कितना सालाना return माँग रहा है। दुनिया भर में company bonds, कई देशों के कर्ज़ और बड़े निवेशकों के फ़ैसले इसे पैमाने की तरह देखते हैं। पहेली यह थी कि आम तौर पर डर बढ़ने पर America के सरकारी bonds की माँग बढ़ती है और yields नीचे आते हैं, लेकिन इस बार डर के साथ महँगाई, सरकारी कर्ज़ और financing की ज़रूरतें भी price हो रही थीं।
महँगाई की उम्मीद पहली ताकत है: S&P Global के survey के मुताबिक September में American companies की input costs चार साल में सबसे तेज़ बढ़ीं। दूसरी, geopolitical risk: President Trump ने Hormuz खोलने के Iran के प्रस्ताव को ठुकराया, और Deutsche Bank के Jim Reid ने इसे गतिरोध कहा। तीसरी, Fed: 16 September को 2023 के बाद पहली बार दर बढ़ाकर 3.75-4% की गई, और बाज़ार को लगे कि दरें लंबे समय ऊँची रहेंगी, तो दस साल के bond पर भी ज़्यादा ब्याज माँगा जाता है।
सरकार का उधार और bonds की माँग
America का सरकारी कर्ज़ करीब 40 trillion डॉलर है, और US Treasury के आंकड़ों के मुताबिक October-December 2025 की तिमाही में ब्याज पर 270 अरब डॉलर से ज़्यादा खर्च हुए, उसी तिमाही के defence खर्च से भी ज़्यादा। सरकार को हर साल नया उधार लेना है, और उसके लिए खरीदार चाहिए।
19 August को Treasury ने पुराने लंबी अवधि वाले bonds वापस खरीदने (buyback) के operations अधिकतम 2 अरब से बढ़ाकर कम से कम 4 अरब डॉलर के किए, ताकि उनकी liquidity, यानी आसानी से खरीद-बिक्री, को सहारा मिले। लेकिन Bloomberg के मुताबिक buyback ने निराश किया और yields ऊपर गए, और Council on Foreign Relations की Rebecca Patterson ने लिखा कि दोगुने होने के बाद भी ये बाज़ार के सामने छोटे पड़ सकते हैं। Buyback से कुल कर्ज़ कम नहीं होता; यह bond market की ताकत और Treasury की financing ज़रूरत के बीच बढ़ते खिंचाव को दिखाता है।
छठी ताकत: AI की पूँजी की भूख
Amazon, Alphabet, Meta, Microsoft और Oracle जैसी hyperscaler companies AI के लिए विशाल data centres बना रही हैं, और अब कमाई के अलावा bond market से भी भारी उधार ले रही हैं। 20 August तक इन्होंने करीब 223 अरब डॉलर के bonds जारी किए, पूरे 2025 के दोगुने से ज़्यादा। Goldman Sachs के अनुमान से इस साल इनके कुल निवेश का करीब एक-तिहाई उधार से आएगा, यानी AI की इमारत की हर तीन में से लगभग एक ईंट कर्ज़ की।
यह कहना सही नहीं कि AI का उधार सीधे Treasury yields बढ़ा रहा है; सही बात यह है कि यह corporate credit market पर पूँजी की माँग की एक नई परत जोड़ रहा है। TD Securities के Gennadiy Goldberg और J.P. Morgan Asset Management ने इसे yields की तेज़ी के संभावित कारणों में गिना है, “शायद” के साथ।
उधार देने वाले अब AI companies से भी सवाल पूछ रहे हैं। Reuters में cited analysis के मुताबिक चुनिंदा AI-related issuers के bonds का spread (सरकारी bond के मुकाबले अतिरिक्त ब्याज) करीब 115 basis points था, जबकि व्यापक investment-grade बाज़ार में करीब 78। BNY की research के हवाले से Alphabet को August में अपने bond बेचने के लिए बड़ी छूट देनी पड़ी। और यह repricing global है: Japan, Germany और France में भी उधार की कीमत नए सिरे से तय हो रही है।
भारत के पास financing का कितना फ़ायदा
उसी दिन आए आंकड़ों में August में IIP 8% बढ़ा, manufacturing 9% (लगातार तीसरे महीने 8% या ज़्यादा), और 23 में से 18 industry groups में बढ़त रही। Capital goods करीब 17% बढ़े, जो नई क्षमता में निवेश का संकेत है। लेकिन रोज़मर्रा की चीज़ों का उत्पादन सिर्फ करीब 2% बढ़ा, यानी तस्वीर मज़बूत है पर हर हिस्से में एक जैसी नहीं।
पहली ताकत घरेलू institutional खरीदार हैं: banks, insurance companies और pension funds, जिनके ज़रिए परिवारों की बचत सरकारी bond बाज़ार तक पहुँचती है। Business Standard के मुताबिक इस वित्त वर्ष में लंबी अवधि (15 से 50 साल) के सरकारी bonds पर yields नीचे आए, क्योंकि insurance companies और EPFO को ऐसे bonds चाहिए थे। यह America से उलटी तस्वीर है, जहाँ सबसे लंबे bonds पर सबसे ज़्यादा दबाव है।
दूसरी, उधार की बनावट: 25 September को वित्त मंत्रालय ने October-March के लिए 7.86 लाख करोड़ रुपये की योजना जारी की, पूरे साल का उधार Budget से करीब 1.2 लाख करोड़ कम, और 15 साल वाले bonds का हिस्सा 14.5% से बढ़ाकर 17.6%। तीसरी, liquidity: RBI की खास swap facility में 31 August तक करीब 136.4 अरब डॉलर आए, जिससे banks में ज़्यादा rupee liquidity बनी, और उसे खींचने के लिए RBI ने एक लाख करोड़ रुपये के bonds बेचे। चुनौती यह है कि Adani-Google के Visakhapatnam campus जैसी बड़ी AI योजनाओं को पूँजी उसी दुनिया से जुटानी होगी जहाँ Alphabet को भी छूट देनी पड़ी।
पैसा भाग नहीं रहा, चुन रहा है
Bloomberg के मुताबिक उस दिन शेयर गिरे, सरकारी bonds गिरे, dollar चढ़ा और gold गिरा। Gold पर ब्याज नहीं मिलता, इसलिए ऊँची bond yields और मज़बूत dollar में वह तुलनात्मक रूप से कम आकर्षक लग सकता है।
निवेशक हर borrower, सरकार हो या company, से अलग सवाल पूछ रहे हैं: कितना कर्ज़ है, कमाई कितनी पक्की है, पैसा कब लौटेगा, और उसी हिसाब से हर एक की अलग कीमत तय हो रही है। भारत में लंबी अवधि का घरेलू पैसा सरकारी bond बाज़ार का बड़ा आधार है, जो पूरी सुरक्षा तो नहीं, लेकिन एक cushion ज़रूर देता है।
आगे किन बातों पर नज़र रखें
- Iran और Hormuz की बातचीत: तनाव घटे तो क्या bond yields भी नरम होते हैं? इससे पता चलेगा कि geopolitics का असर कितना है।
- America के Treasury auctions, और 4 November की quarterly refunding में buyback योजना।
- AI credit market: hyperscalers के अगले bond issues पर निवेशक कितना spread माँगते हैं।
- RBI की 5-7 October की बैठक में liquidity पर संकेत, और भारत के लंबी अवधि वाले सरकारी bonds की auctions में insurance और pension funds की रुचि।
सबसे बड़ी सीख: पैसा अब सस्ता नहीं, पैसा अब चुनता है। और जो पैसा चुनता है, वह हर borrower से एक ही सवाल पूछता है: तुम पर भरोसा क्यों करूँ?
स्रोत: US Treasury (buyback घोषणा, 19 August 2026; ब्याज खर्च आंकड़े); US Federal Reserve (16 सितंबर 2026 का फैसला); S&P Global; सांख्यिकी मंत्रालय (IIP, August 2026); वित्त मंत्रालय (H2 FY27 उधार योजना, 25 सितंबर 2026); RBI (swap facility data); Bloomberg; Reuters (Goldman Sachs, ICE BofA, BNY research); Business Standard; Council on Foreign Relations। आंकड़े 28 सितंबर 2026 तक के हैं।
यह लेख सिर्फ जानकारी और समझ के लिए है। यह निवेश की सलाह नहीं है।
Author

About The Author